Это архивная публикация - она может содержать устаревшую информацию.
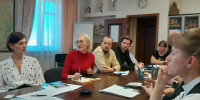
В УФНС России по Удмуртской Республике прошел вебинар для представителей ресторанного бизнеса и сферы общественного питания, посвященный актуальным вопросам исчисления НДС.
В качестве эксперта выступила заместитель начальника отдела камерального контроля НДС № 1 Наталья Чувашова .
В ходе встречи она отметила, что освобождение от НДС по услугам общественного питания предоставляется при одновременном соблюдении трех условий по итогам предыдущего календарного года:
- Сумма доходов не превысила 3 млрд рублей. При этом доходы определяются по правилам главы 25 или 26.2 НК РФ .
- Удельный вес доходов от реализации услуг общепита в общей сумме доходов составил не менее 70 процентов.
- Среднемесячный размер выплат, начисленных физическим лицам, должен быть не ниже среднемесячной начисленной заработной платы в соответствующем регионе РФ по классу 56 «Деятельность по предоставлению продуктов питания и напитков» ОКВЭД 2.
Особое внимание на вебинаре было уделено мерам поддержки, введенным Федеральным законом от 25.04.2026 № 104-ФЗ.
Наталья Чувашова рассказала, что для организаций и ИП на УСН, у которых за 2025 год сумма доходов не превысила в совокупности 60 млн рублей и которые утратили с 1 января 2026 года освобождение от исполнения обязанностей налогоплательщика НДС, а также для ИП, утративших с 1 января 2026 года право на применение ПСН, у которых за 2025 год доходы от реализации не превысили в совокупности 60 млн рублей, временно отменяется требование о соответствии средней заработной платы среднеотраслевому уровню. Период действия послабления — с 1 апреля по 31 декабря 2026 года включительно.
Если в 2026 году заработная плата сотрудников окажется ниже среднеотраслевой, с 2027 года право на освобождение от НДС будет утрачено.
Спикер акцентировала внимание бизнеса на том, что освобождение не применяется к продаже продукции общепита через вендинговые аппараты, поскольку такая деятельность квалифицируется как розничная торговля.
Об освобождении от НДС по услугам общепита необходимо заявить в налоговой декларации в 7-м разделе. Подавать отдельное заявление или уведомление не требуется.
В завершение Наталья Чувашова сообщила, что от освобождения по услугам общепита можно отказаться. Отказ возможен только в отношении всех операций, указанных в пп. 38 пункта 3 статьи 149 НК РФ . Для этого необходимо представить в налоговый орган заявление не позднее 1-го числа квартала, с которого налогоплательщик прекращает использовать льготу. Продолжить применять освобождение можно не ранее чем через год после отказа.
Слайды к вебинару «НДС в сфере общественного питания»(pdf 1,7 МБ) Загрузить